储蓄的经济学真相:存钱从不是抠门,而是对抗未来不确定性的底气
在消费主义盛行的当下,“及时行乐”“超前消费”成为很多人的生活信条,储蓄似乎变成了老旧、保守的代名词。不少人认为,存钱只会让资金贬值,尽情消费、投资增值才是最优选择。但从经济学底层逻辑来看,储蓄从来不是简单的攒钱省钱,而是个体和社会应对未来风险、对冲经济波动、维持稳定运行的核心机制。看似普通的存钱行为,藏着最朴素、最硬核的经济学生存智慧。
一、经济学视角:未来唯一确定的是“不确定”
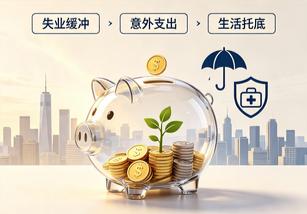
经济学中有一个核心概念:未来不确定性风险。无论是个人、家庭还是整个社会,未来的收入、支出、经济环境都无法精准预判。失业、疾病、意外支出、行业萧条、通货膨胀、经济下行,这些风险随时可能打破稳定的生活和经济节奏。
消费是当下的即时满足,消耗现有资源;而储蓄是资源的跨期配置,简单来说,就是把当下多余的财富储存起来,平移到未来不确定的时刻使用。在经济学定义中,储蓄并非闲置资金,而是为未来风险预留的“安全缓冲垫”,是对抗不确定性的基础工具。
没有储蓄的经济体,抗风险能力趋近于零;没有储蓄的个人,收入和生活完全依附于当下环境,一旦遭遇突发风险,极易陷入经济崩塌。
二、个人层面:储蓄是普通人的风险对冲工具
对个体而言,储蓄最核心的价值,就是构建风险隔离机制,抵御人生中的各类突发危机,这也是最贴合普通人的经济学逻辑。
首先,储蓄可以对冲收入断层风险。市场经济下,职业迭代、行业裁员、经济裁员是常态化现象,没有人能保证收入永久稳定。充足的储蓄,能在收入中断的空窗期,覆盖生活开支、房贷、社保等固定支出,避免因短期失业陷入负债危机,为个人调整状态、重新择业预留缓冲时间。
其次,储蓄可以覆盖突发刚性支出风险。疾病、意外事故、家庭应急开支等,都是无法预判的刚性支出。这类支出具有突发性、高额性的特点,若无储蓄兜底,只能通过借贷、透支消费应对,最终陷入债务循环,放大风险损失。
除此之外,储蓄能降低决策被动风险。没有储蓄的人,在职业选择、生活规划上往往被迫妥协,为了即时收入妥协低效、压抑的工作,丧失选择权。而储蓄带来的财务底气,本质是风险自由、选择自由,让人在面对变故时,拥有从容应对的底气。
三、宏观经济:全民储蓄是社会的“风险蓄水池”
储蓄的价值不止局限于个人,更是支撑整个社会经济稳定、对冲宏观风险的核心基石,这也是宏观经济学的重要核心逻辑。
经济学公式中,储蓄=投资的源头。银行吸纳的居民储蓄,会转化为企业贷款、基建投资、产业扶持资金,助力企业扩大生产、科技创新、创造就业岗位。居民储蓄充足,社会资金流动性稳定,企业有资金周转、产业有动力发展,整体经济才能平稳运行。
更关键的是,储蓄是宏观经济的逆周期缓冲机制。经济繁荣、收入上涨时,居民增加储蓄,避免过度消费引发通货膨胀、经济过热;经济下行、消费疲软时,居民可动用储蓄维持消费、保障生活,避免大规模消费崩塌、经济持续衰退。
反之,若全社会全员超前消费、零储蓄,经济繁荣时泡沫丛生,经济下行时无人兜底,个体危机集中爆发,会快速演变为社会级的经济风险,引发失业潮、债务潮、经济萧条。
四、破除误区:储蓄≠闲置贬值,是低成本风控
很多人拒绝储蓄的核心理由是:通货膨胀会让存钱贬值,存钱就是亏钱。但从经济学风险收益角度来看,这是典型的认知误区。
首先,储蓄的核心功能是避险,不是盈利。理财、投资的核心是增值,伴随对应的风险;而储蓄的核心是保本、兜底、抗风险。在不确定的市场环境中,不亏损、能应急、保稳定,本身就是一种隐形收益。相比于投资亏损、负债逾期的高风险,储蓄的小幅贬值,是最低成本的风险对价。
其次,合理的储蓄结构,完全可以平衡保值与避险。经济学提倡的储蓄,不是把所有资金闲置存放,而是构建“应急储蓄+稳健储蓄+增值投资”的组合:预留3-6个月生活费作为应急资金,对抗突发风险;剩余资金合理配置稳健产品,对冲通胀,兼顾安全与收益。
五、经济学总结:储蓄是成年人的风险底线
经济学家凯恩斯曾提出:储蓄是未来的消费,是经济延续的底气。短期的消费享乐只能换取即时满足,而长期的储蓄积累,能抵御未知的风险波动。
储蓄从来不是保守吝啬,而是最理性的经济行为。对个人,它是应对失业、疾病、变故的安全底牌;对社会,它是稳定经济、抵御危机、支撑发展的蓄水池。
在充满不确定性的经济时代,懂得储蓄、坚持储蓄、合理储蓄,不是拒绝美好生活,而是用最稳妥的方式,为未来的人生托底,为生活的稳定护航,这也是最通俗、最实用的经济学人生智慧。